Privatekonomi handlar om hur ett hushåll får in pengar, använder dem och hanterar risker över tid. Det gäller att få inkomster och utgifter att gå ihop, samtidigt som man bygger buffert och annat sparande för framtiden. Har man skulder behöver man också förstå hur ränta och amortering påverkar ekonomin månad för månad. Trygghetssystem och försäkringar är ytterligare sätt att hantera ekonomisk osäkerhet. Om du vill fördjupa dig i hur känslig en ekonomi är när inkomsten minskar eller en större utgift dyker upp kan du läsa den här fördjupningen om ekonomisk sårbarhet.
Ett hushåll är en eller flera personer som delar ett hem. Hushållets ekonomi påverkas av vilka som bor där, hur stabila inkomsterna är och hur stora de fasta kostnaderna är.
Begreppet ekonomi betyder hushållning — det handlar om hur resurser används och fördelas så att de ska räcka.
Varje ekonomiskt beslut har en alternativkostnad. Om du lägger 500 kr på något idag kan du inte lägga samma 500 kr på något annat, till exempel buffert, mat nästa vecka eller sparande. Att välja en sak innebär alltså alltid att man väljer bort något annat.
Inkomster och skatt
Normalt sett kommer den största inkomsten från förvärvsarbete, det vi också kallar lön. Lönen är det pris som betalas för utfört arbete och kan betalas ut som månadslön, timlön eller resultatbaserad lön.
Bruttolön, skatt och disponibel inkomst
På lönebeskedet syns bruttolönen, alltså lönen innan inkomstskatten är dragen. Lönen efter skatt kallas nettolön. När eventuella bidrag läggs till har hushållet sin disponibla inkomst — den summa som faktiskt kan användas till utgifter.
Bruttoinkomst - Inkomstskatt = Nettoinkomst
Nettoinkomst + Bidrag = Disponibel inkomst
Skatten finansierar gemensamma samhällstjänster som skola, sjukvård, polis och socialförsäkringar. Det innebär att hushållen som helhet får tillbaka trygghet, service och infrastruktur för de pengar som betalas in.
Moms
När du handlar varor och tjänster från en affär eller via nätet betalar du i princip alltid moms (mervärdes- och omsättningsskatt). Momsen varierar för olika typer av varor och tjänster. Den vanligaste momssatsen är 25 procent och gäller de flesta varor och tjänster, till exempel kläder, elektronik och hantverkstjänster. Lägre satser används i vissa fall: momsen på livsmedel är 6 procent, medan restaurangbesök och hotell normalt ligger på 12 procent. Böcker, tidningar, kollektivtrafik och kulturevenemang har ofta också 6 procents moms. Vissa områden, som sjukvård, utbildning och banktjänster, är undantagna från moms.1
Budget
En budget är ett verktyg för att få kontroll över ekonomin. Med hjälp av den beskriver du hur mycket pengar som kommer in under en period — till exempel en månad — och hur mycket du planerar att använda. Budgeten ger överblick över vart pengarna tar vägen, hjälper dig att se vad du kan påverka och gör det lättare att prioritera.
En budget består av inkomster, utgifter, sparande och ibland lån.
Att upprätta en budget
När du skapar en budget skriver du först ner alla inkomster under månaden, till exempel lön, CSN eller barnbidrag. Sedan skriver du ner de fasta utgifterna — sådana som brukar vara ungefär lika stora varje månad, som hyra, el, försäkring och telefon. Därefter uppskattar du de rörliga utgifterna, till exempel mat, kläder, nöjen och transport. När du jämför inkomsterna med utgifterna ser du om ekonomin går ihop. Om utgifterna är större än inkomsterna behöver du antingen öka inkomsterna eller minska utgifterna. Om det finns pengar över kan de användas till sparande eller amortering.
Inkomster
Inkomster kan komma från lön, bidrag eller olika former av ersättningar, till exempel a-kassa. I budgeten är det viktigt att skilja på stabila inkomster, som månadslön, och inkomster som varierar över tid, som timlön. Om inkomsterna varierar från månad till månad behöver du planera med marginal — det vill säga ha ett visst överskott även de månader då inkomsten blir lägre.
Utgifter
Utgifter delas ofta in i fasta och rörliga. Fasta utgifter förändras inte mycket från månad till månad — exempel är hyra, mobilabonnemang och månadsbetalningar för försäkringar. Rörliga utgifter varierar mer och är ofta lättare att påverka på kort sikt, till exempel kostnader för mat, kläder och nöjen.
Diagrammen visar hur stora utgifterna kan vara i olika typer av hushåll.
Betalningar
Det finns flera sätt att betala och de fungerar lite olika — både tekniskt och när det gäller risk och ansvar.
Kontanter används allt mindre i Sverige, men är det enda betalmedel som inte kräver el eller internet. Bankkort (debit) drar pengarna direkt från kontot vid köpet, så du vet alltid vad du har kvar. Kreditkort fungerar som ett kortfristigt lån — du köper nu och betalar senare, vilket innebär att skulden kan växa om du inte betalar av i tid. Swish är en direkt mobilbetalning kopplad till bankkontot och används ofta för snabba betalningar mellan privatpersoner. Faktura innebär att du får en räkning och betalar efter att du mottagit varan eller tjänsten. Autogiro och e-faktura används för återkommande betalningar, till exempel hyra eller abonnemang, och gör det lättare att aldrig missa ett förfallodatum.
"Köp nu, betala senare"-tjänster är i praktiken en form av konsumtionskredit. Du handlar utan att betala direkt, men om du missar betalningen tillkommer ränta och avgifter. Många unga hamnar i skuldfällor just genom att den typen av tjänster gör det enkelt att handla utan att pengarna finns på kontot.
Digitala bedrägerier
Med digitala betalningar följer också risker. Phishing innebär att falska mejl eller sms försöker lura dig att ange kontouppgifter på en sida som ser äkta ut men inte är det. Bluffakturor är krav på betalning för tjänster du aldrig beställt. Kortbedrägerier sker när dina kortuppgifter stjäls vid köp på osäkra sajter och sedan används för obehöriga köp. BankID-bedrägerier fungerar ofta så att någon ringer, utger sig för att vara bank eller polis och lurar dig att bekräfta en inloggning.
Skydda dig genom att bara betala via säkra sidor, aldrig dela BankID med någon som ringer och alltid kontrollera avsändaren innan du klickar på länkar.
Räkningar
Räkningar är en central del av vardagsekonomin. Det viktigaste begreppet är förfallodatum — sista dag att betala utan extra kostnader.
Vad händer om man inte betalar?
Att missa en betalning sätter igång en process som eskalerar om man inte agerar tidigt. Kedjan ser ut så här: påminnelse → inkasso → Kronofogden → utslag → betalningsanmärkning → utmätning. För varje steg växer skulden, och konsekvenserna sträcker sig allt längre in i vardagen.
Det börjar med en påminnelse — en ny faktura med samma belopp plus en påminnelseavgift. Betalar man inte heller den kan kravet gå vidare till ett inkassoföretag. Inkasso innebär att en extern aktör tar över kravet och lägger på ytterligare avgifter. Hur stora avgifterna får vara regleras i lag — i dag är maxbeloppet 60 kronor för en påminnelse och 180 kronor för ett inkassokrav, men beloppen fastställs av regeringen och kan ändras över tid.2 Under hela processen löper dessutom dröjsmålsränta på det obetalda beloppet. Sammantaget kan en skuld växa avsevärt redan innan den når Kronofogden.
Tänk dig en räkning på 500 kronor. Du missar förfallodatumet. En påminnelseavgift på 60 kronor läggs på, plus dröjsmålsränta. Du betalar fortfarande inte. Kravet går till inkasso och 180 kronor läggs på. Plötsligt är skulden uppe i omkring 750 kronor, plus ränta. Om kravet dessutom går till Kronofogden tillkommer deras avgifter. En liten missad räkning kan alltså växa till ett betydligt större belopp på några månader — utan att du köpt något nytt.
Om inkasso inte löser sig kan skulden gå vidare till Kronofogden, som är statens myndighet för indrivning av skulder. Kronofogden skickar ett betalningsföreläggande. Om man inte bestrider det eller betalar, utfärdar Kronofogden ett utslag — ett formellt beslut om att skulden är fastställd. Det är i samband med utslaget som en betalningsanmärkning registreras.
Betalningsanmärkningen är ofta den allvarligaste konsekvensen på lång sikt. Den finns kvar i tre år även efter att skulden betalats, och syns i kreditupplysningar som hyresvärdar, långivare och telefonoperatörer rutinmässigt gör. I praktiken kan en betalningsanmärkning göra det svårt att hyra en lägenhet, teckna ett mobilabonnemang, få ett lån eller i vissa fall få ett jobb där arbetsgivaren kräver ren kreditupplysning. En missad räkning på några hundra kronor kan alltså påverka ditt liv i flera år.
Om skulden fortfarande inte betalas kan Kronofogden besluta om utmätning. Myndigheten tar då pengar direkt från din lön eller ditt bankkonto för att betala av skulden. I värsta fall kan även saker du äger — bil, värdefulla föremål — mätas ut och säljas. Du har rätt att behålla det som behövs för en grundläggande livsföring (så kallat förbehållsbelopp), men din ekonomi blir kraftigt begränsad under hela utmätningsperioden.
Sambandet blir alltså: missad räkning → växande skuld (avgifter och ränta) → betalningsanmärkning som begränsar dig i tre år → i värsta fall utmätning av lön eller egendom. Det är därför även små räkningar bör hanteras i tid: kontakta företaget redan när du ser att du inte kommer att kunna betala. De flesta är beredda att erbjuda avbetalningsplan eller anstånd hellre än att skicka kravet vidare.
Att betala räkningar – SFI EkonomiFörebyggande strategier
Planera räkningar i budgeten, använd e-faktura eller autogiro och ta kontakt med företaget tidigt om du ser att du inte kommer att kunna betala. En sen betalning är inte bara en extra avgift — den kan bli starten på en process där skulden växer och ekonomin blir svårare att styra.
Om du får en faktura för något du inte har beställt ska du bestrida fakturan direkt. Fortsätt bestrida den om kravet går vidare till inkasso eller Kronofogden. Då visar du tydligt att du inte accepterar skulden.
Sparande
Sparande handlar om trygghet och mål. Ofta är det klokt att börja med buffert, fortsätta med målsparande och sedan bygga mer långsiktigt sparande. Ordningen har ett skäl: utan buffert tvingas du ta dyra lån när något oförutsett händer, och utan konkreta mål är det svårt att hålla fast vid sparandet.
Sparande för olika behov
Sparformer handlar om varför du sparar — inte om hur du sparar. Konto, fonder och aktier är sparsätt. Buffertsparande, målsparande och långsiktigt sparande är de tre sparformerna.
Buffertsparande är pengar för oväntade utgifter — till exempel när tvättmaskinen går sönder eller bilen behöver akut reparation. Bufferten ska vara lätt att komma åt snabbt och lämpar sig för nödfall du inte kan planera för. En vanlig tumregel är att ha minst ett par månadslöner på ett lättillgängligt konto.
Målsparande är sparande till ett konkret mål du planerar att uppnå inom några år, till exempel körkort, resa eller kontantinsats till en bostad. Det lämpar sig för utgifter du kan förutse och förbereda dig för.
Långsiktigt sparande handlar om mål som ligger långt fram i framtiden, till exempel pension eller amortering av bolån. Det lämpar sig när tidshorisonten är lång och du kan ta mer risk för att nå bättre avkastning.
Sparsätt: hur du sparar
| Sparform | Risk | Förväntad avkastning | Avgifter | Spridning |
|---|---|---|---|---|
| Bankkonto | Mycket låg | Mycket låg | Mycket låg | Ingen |
| Sparkonto | Låg | Låg | Mycket låg | Ingen |
| Aktier | Hög | Hög | Låg | Låg |
| Investmentbolag | Medel | Medel-hög | Låg | Medel |
| Indexfond | Medel | Medel | Låg | Hög |
| Aktiv fond | Medel | Medel | Hög | Hög |
Tabellen är en förenkling, men den visar att högre möjlig avkastning oftast innebär högre risk, och avgifter spelar stor roll för hur mycket som faktiskt blir kvar över tid. Det finns också ett samband mellan risk och tid. Du kan ta större risker om du sparar på lång tidshorisont än om du behöver pengarna inom kort.
Buffert och konto
En ekonomisk buffert är pengar för oväntade utgifter. Bufferten bör ligga på ett bankkonto så att pengarna är lättillgängliga och risken är låg.
I Sverige finns insättningsgaranti, vilket innebär att staten garanterar insatta pengar upp till ett visst belopp om en bank går i konkurs. Skyddet gäller normalt upp till 1 150 000 kronor per person och institut.3
Fonder och aktier
En fond innebär att många sparare tillsammans äger andelar i en bred korg av investeringar. Eftersom pengarna sprids på många olika företag och länder minskar risken jämfört med att äga enstaka aktier. Det finns passiva fonder, så kallade indexfonder, som följer ett marknadsindex med låga avgifter. Det finns också aktiva fonder där förvaltare gör egna urval — till en högre kostnad, och utan garanti för bättre resultat.
Aktier är ägarandelar i enskilda företag. Aktier kan ge högre avkastning över tid, men värdet kan svänga kraftigt — ibland på enstaka dagar. Det gör aktier mer lämpade för sparande med en tidshorisont på minst fem år.
Om du vill förstå varför tid spelar så stor roll i fondsparande kan du läsa den här fördjupningen om ränta på ränta.
Pengar tappar värde över tid när priserna stiger — det kallas inflation. Därför är valet av sparform inte självklart: det handlar om att väga trygg tillgång mot chans till värdeökning, utifrån hur lång tid du kan spara och hur stor risk du är beredd att ta.
Försäkringar och trygghet
Livet är inte förutsägbart. Du kan råka ut för sjukdom, arbetslöshet, olyckor, stöld eller brand. En del risker hanteras av samhället via socialförsäkringar, medan andra behöver hanteras av hushållet genom sparande och privata försäkringar.
Socialförsäkringar
Socialförsäkringar är trygghetssystem som ger ersättning när du inte kan arbeta eller när livet förändras på ett sätt som påverkar inkomsten. Det kan handla om sjukförsäkring vid sjukdom, arbetslöshetsförsäkring vid arbetslöshet, föräldraförsäkring när man får barn och ålderspension när arbetslivet tar slut. Tanken är att hushållet inte ska stå helt utan inkomst när något viktigt i livet förändras.
För en tydligare genomgång av regler, ersättningsnivåer och villkor, se fördjupningstexten om arbetslöshetsförsäkringen.
Om hushållets inkomster inte räcker kan kommunen ibland bevilja försörjningsstöd efter prövning.
Pension (fördjupning)
Pension kan beskrivas som flera delar. Här är en vanlig översikt:
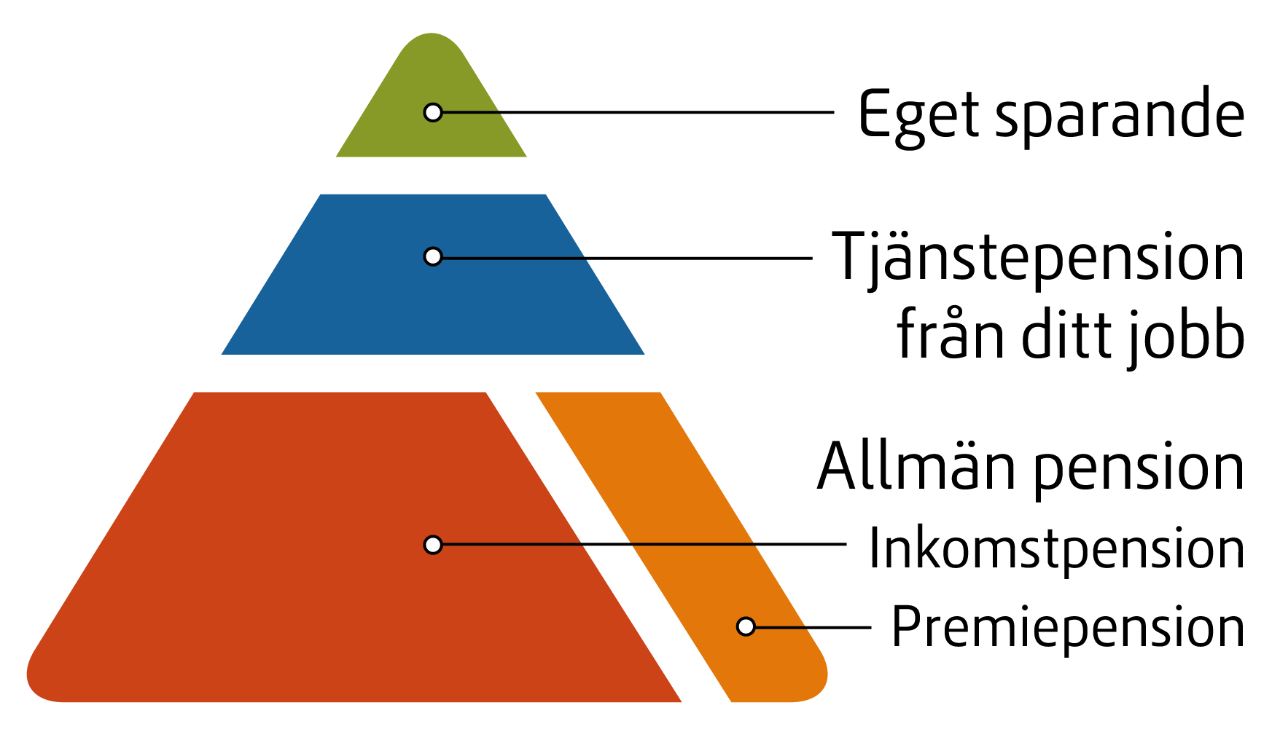
I praktiken är ålderspension den inkomst du får när du slutar arbeta. Hur stor den blir påverkas bland annat av hur mycket du tjänat och hur länge du arbetat.4 De ekonomiska val du gör idag kan alltså få konsekvenser långt fram i livet.
Privata försäkringar
Privata försäkringar är försäkringar du tecknar och betalar för själv. De kompletterar socialförsäkringarna genom att minska risken för stora oväntade utgifter. Observera att trygghetssystem som a-kassa och fackförbundsmedlemskap inte är privata försäkringar — de hör till arbetsmarknadens trygghetssystem och beskrivs i momentet om arbetsliv.
Hemförsäkring — den centrala försäkringen när du flyttar hemifrån
Den absolut viktigaste privata försäkringen för dig som flyttar hemifrån är hemförsäkringen. Den ska du teckna redan innan du flyttar in. Hemförsäkringen är i praktiken obligatorisk — de flesta hyresvärdar kräver att du har en, och utan försäkring kan du i värsta fall bli uppsagd från lägenheten.
En viktig missuppfattning att reda ut: hemförsäkringen skyddar inte själva byggnaden. Byggnaden täcks av hyresvärdens eller bostadsrättsföreningens fastighetsförsäkring. Hemförsäkringen skyddar i stället dig och det du har i lägenheten.
Hemförsäkringen består av fyra delar som skyddar mot olika saker:
- Egendomsskydd — ersätter dina egna saker om de förstörs eller stjäls. Exempel: din dator blir stulen vid ett inbrott, dina möbler förstörs vid en brand, din tvättmaskin ger en vattenskada som förstör dina kläder.
- Ansvarsskydd — betalar om du orsakar skada på någon annans egendom eller skadar någon annan. Exempel: du spiller vatten så att grannen under får en vattenskada i taket, eller du råkar skada någons bil.
- Rättsskydd — hjälper dig att betala advokatkostnader om du hamnar i en rättslig tvist. Exempel: en hyresvärd som inte betalar tillbaka din deposition, eller en tvist efter ett köp.
- Reseskydd — ger skydd vid resor, till exempel om du blir sjuk utomlands, blir bestulen på resan eller om bagaget försvinner.
Om något händer betalar du ofta en självrisk, alltså en del av kostnaden själv.
Andra privata försäkringar
Utöver hemförsäkring finns andra privata försäkringar som kan vara aktuella beroende på din livssituation. De är oftast inte lika viktiga som hemförsäkringen när man precis flyttat hemifrån, men vissa kan vara värda att fundera på.
Livförsäkring ger pengar till efterlevande vid dödsfall. Den är främst relevant om någon är ekonomiskt beroende av dig, till exempel en partner eller ett barn. Livförsäkring gäller alltså inte vid sjukdom eller skada — bara vid dödsfall — och den betalar inte ut till dig själv utan till dina anhöriga.
Sjuk- och olycksfallsförsäkring ger extra ersättning till dig själv vid sjukdom eller olycksfall, utöver det du får från samhällets sjukförsäkring. Den kan vara värd att överväga om du arbetar i ett yrke där snabb rehabilitering efter en skada har stor ekonomisk betydelse.
Observera att livförsäkring och sjuk- och olycksfallsförsäkring är helt olika försäkringar som ofta blandas ihop: livförsäkring = pengar till andra vid dödsfall. Sjuk- och olycksfallsförsäkring = pengar till dig själv vid sjukdom eller skada.
Bilförsäkring behövs om du äger en bil. Trafikförsäkring är obligatorisk enligt lag och täcker skador på andra personer och andra fordon. Många väljer att komplettera med halv- eller helförsäkring som också täcker skador på den egna bilen.
Pensionsförsäkring är ett sätt att spara till pension via en försäkringslösning med olika villkor, avgifter och risknivåer. Ofta är det mer fördelaktigt att spara direkt i fonder eller aktier, men ibland erbjuder arbetsgivare pensionslösningar som är värda att undersöka.
Översikt — vad skyddar vad?
| Försäkring | Vad den skyddar mot | Till vem |
|---|---|---|
| Hemförsäkring (egendomsskydd) | Stöld, brand, vattenskada på dina saker | Dig själv |
| Hemförsäkring (ansvarsskydd) | Skada du orsakat på andras egendom | Den du skadat |
| Hemförsäkring (rättsskydd) | Kostnader vid rättstvister | Dig själv |
| Hemförsäkring (reseskydd) | Sjukdom, stöld eller problem på resa | Dig själv |
| Livförsäkring | Dödsfall | Efterlevande |
| Sjuk- och olycksfallsförsäkring | Sjukdom eller olycksfall | Dig själv |
| Bilförsäkring (trafik) | Skador på andra personer/fordon | Den du skadat |
| Bilförsäkring (halv/hel) | Skador på din egen bil | Dig själv |
Försäkring är i grunden en riskdelning: du betalar en mindre, säker kostnad för att slippa en stor, osäker kostnad. Men allt går inte att försäkra bort. Därför kompletterar hushåll ofta socialförsäkringar och privata försäkringar med sparande.
Konsumtionskrediter och risker
En konsumentkredit är ett lån som tas av en privatperson, oftast för att betala något direkt och betala tillbaka senare. Det innebär att du lånar pengar av ett företag och sedan betalar tillbaka skulden med ränta och eventuella avgifter. Vanliga exempel är kreditkort, avbetalning och snabblån.5
Avbetalning och kreditköp
Avbetalning betyder att du delar upp betalningen över tid — du får varan nu men betalar senare. Det viktiga är att förstå hela priset, alltså inte bara månadskostnaden utan också ränta, avgifter och hur länge betalningarna pågår.
Ibland finns en borgensman, alltså en person som lovar att betala om du själv inte kan. Det är en stor risk för borgensmannen och ska inte ses som en enkel lösning på betalningsproblem.
Vad kostar ett lån?
När du tar ett lån behöver du förstå tre centrala begrepp. Ränta är priset du betalar för att få låna pengar. Amortering är återbetalning av själva skulden. Löptiden är den tid du har på dig att betala tillbaka. En längre löptid ger ofta lägre månadsbetalning, men gör att du totalt betalar mer i ränta — ibland betydligt mer.
Konsumtionslån och investeringslån
Alla lån är inte lika bra eller lika dåliga. Den enkla tumregeln "lån = dåligt" stämmer inte. Det är vad du lånar till — och om du har råd att betala tillbaka — som avgör om lånet är klokt eller inte. Två viktiga frågor att ställa sig är: Har det jag lånar till ett varaktigt värde eller en varaktig nytta? och Kan jag betala tillbaka utan att min ekonomi pressas?
Ett konsumtionslån är ett lån till något som du konsumerar eller som tappar i värde snabbt. Exempel är en resa, kläder, elektronik, restaurangbesök eller upplevelser. Resan är slut efter två veckor, elektroniken föråldras, kläderna slits — men lånet och räntan finns kvar i månader eller år efter att du slutat ha glädje av köpet. Konsumtionslån innebär alltså att du betalar extra (räntan) för något som redan förlorat sitt värde.
Ett investeringslån är ett lån till något som har varaktigt värde eller som kan ge högre framtida inkomst. Det handlar alltså inte om att räkna med stor värdeökning — det handlar om att det du lånar till finns kvar och har ett verkligt värde för dig under lång tid.
Bostadslån är det vanligaste exemplet. Du bor i bostaden — vilket du annars hade betalat hyra för — och du bygger successivt upp eget kapital genom att amortera. Bostaden har ett varaktigt värde eftersom den finns kvar och kan säljas. Värdet på bostäder kan både stiga och sjunka över tid, och man ska inte ta bostadslån i tron att värdet säkert kommer att öka. Poängen är i stället att alternativet — att hyra — också kostar pengar, och att amorteringen gör att en del av din boendekostnad blir sparande i bostaden.
Studielån (CSN) är ett annat exempel på investeringslån. Utbildningen kostar pengar och tid nu, men ger kunskap och yrkesbehörighet som kan leda till högre lön under hela arbetslivet. Här är själva utbildningen det bestående värdet — kunskapen försvinner inte när lånet är återbetalt. Billån kan vara ett mellanting: bilen tappar i värde, men om du behöver den för att ta dig till ett jobb kan lånet ändå vara motiverat.
Skillnaden handlar alltså om tidsperspektivet och det varaktiga värdet. Ett konsumtionslån ger dig något nu, men belastar din ekonomi framåt utan att det du köpt finns kvar. Ett investeringslån belastar också din ekonomi, men det du lånar till har ett bestående värde eller en bestående nytta.
| Typ av lån | Exempel | Vad händer med det du köper? | Rimligt att låna till? |
|---|---|---|---|
| Konsumtionslån | Resa, kläder, elektronik, restaurangbesök | Förbrukas eller tappar värde direkt | Sällan — målsparande är oftast bättre |
| Investeringslån | Bostad, utbildning, ibland bil | Har varaktigt värde eller ger högre framtida inkomst | Kan vara rimligt om du har råd att betala tillbaka |
Det avgörande är alltså inte bara vad du lånar till, utan också om du har råd att betala tillbaka utan att din ekonomi pressas. Om du inte har pengar till en resa från början saknar du troligtvis också marginalen att klara av amortering och ränta. Då ökar risken att lånet blir en skuld som växer — inte en lösning. Ofta är målsparande ett bättre alternativ till konsumtion: du sätter undan pengar under en period och slipper både ränta och risken att hamna i en skuldfälla.
Så om någon vill låna till en semester finns det flera skäl att avstå: resan tappar sitt värde direkt, räntan och skulden finns kvar efteråt, och om ekonomin redan är pressad ökar risken för betalningsproblem. Målsparande till nästa år är nästan alltid en bättre lösning än ett konsumtionslån.
Skuldfälla och högrisklån
En skuldfälla uppstår när skulderna börjar leva sitt eget liv — till exempel när man tar nya lån för att betala gamla, eller när räntor och avgifter gör att skulden växer snabbare än man hinner betala av den.
Sms-lån och snabblån är särskilt riskfyllda eftersom de ofta har hög ränta, höga avgifter och kort återbetalningstid. Det gör att månadsbetalningarna blir höga och att man lätt behöver ta nya lån för att klara dem. På så sätt kan små lån snabbt växa till stora problem och skapa både ekonomisk och psykisk stress.
Olika ekonomiska förutsättningar i Sverige
Alla hushåll har inte samma ekonomi. Skillnader kan bero på utbildning, arbetsmarknad, hälsa, boendekostnader, familjesituation och diskriminering. Ett vanligt mått i statistiken är medianinkomst — inkomsten i mitten när man sorterar alla inkomster från lägst till högst.
Låglöneyrken och livschanser
Personer i låglöneyrken har ofta mindre marginaler. Oväntade utgifter, dyra lån och höga boendekostnader blir då extra svåra att hantera. Det kan i förlängningen påverka livschanser — möjligheten att flytta, studera, spara, ta körkort eller klara en ekonomisk kris. Den som lever med knappa marginaler har helt enkelt färre verktyg att möta motgångar med, inte för att den personen gör sämre val, utan för att det finns lite utrymme för fel.
Pengar, konsumtion och välmående
Mer pengar kan göra vardagen tryggare, men välmående hänger inte enbart samman med konsumtionsnivå. Forskning visar att pengar framför allt spelar roll för välbefinnandet när de täcker grundläggande behov som bostad, mat och trygghet — och att den effekten avtar när grundbehoven är tillgodosedda. Konsumtion kan också bli ett sätt att hantera oro eller social press, vilket kan leda till att man spenderar mer än vad ekonomin egentligen tillåter.
Se även
- Konsumenträtt — lagar, rättigheter och skyldigheter vid köp
- Arbetsliv — inkomster och arbetsmarknadens villkor
- Ekonomins grunder — hur hushållens ekonomi hänger ihop med samhällsekonomin
- 1.
Källa: Skatteverket, "Livsmedelsmomsen sänks till 6 procent", 2026, https://www.skatteverket.se/omoss/pressochmedia/nyheter/2026/nyheter/livsmedelsmomsenankstill6procent.5.70685bee19c85dd5dd0a3f.html. Noten används här för att markera att just livsmedelsmomsen är en tidsbunden regel och därför behöver kontrolleras mot aktuell information. ↩
- 2.
Källa: Lag (1981:739) om ersättning för inkassokostnader m.m. Maxbeloppen för påminnelseavgift och inkassokrav fastställs av regeringen genom förordning (1981:1057). Beloppen som anges i texten gäller vid skrivtillfället (2026) och kan komma att justeras. ↩
- 3.
Källa: Riksgälden, "Så fungerar insättningsgarantin", https://www.riksgalden.se/var-verksamhet/insattningsgarantin-och-investerarskyddet/sa-fungerar-insattningsgarantin/. Skyddet gäller per person och institut. Det är därför relevant i undervisningen när man jämför tryggt buffertsparande med mer riskfyllt sparande. ↩
- 4.
Källa: Pensionsmyndigheten, "Jobba längre ger högre pension", https://www.pensionsmyndigheten.se/forsta-din-pension/hur-mycket-pension-far-jag/jobba-langre-ger-hogre-pension. Pensionsmyndigheten betonar att både livsinkomst och antal år i arbete påverkar pensionens storlek, vilket gör pension till ett tydligt exempel på hur val i nutid kan få långsiktiga följder. ↩
- 5.
Källa: Konsumentverket, "Konsumentkreditlagen – vad lagen innebär för dig som konsument", https://www.konsumentverket.se/lagar/konsumentkreditlagen-konsument/. Noten förklarar varför kreditköp inte bara är en kostnadsfråga utan också en rättighetsfråga: företaget måste ge tydlig information, använda standardiserad förköpsinformation och göra en kreditprövning. ↩