Privatekonomi handlar om hur ett hushåll får in pengar, använder dem och hanterar risker över tid. Det gäller att få inkomster och utgifter att gå ihop och samtidigt bygga buffert och annat sparande för framtiden.
Presentationen går igenom grundbegreppen, budget, skatt och moms, betalningar och räkningar, försäkringar, lån och skulder, sparande och hur olika ekonomiska förutsättningar påverkar livschanserna.
Hushållets ekonomi
Privatekonomi
Vad får vi in, vad går ut – och hur minskar vi risken?
Privatekonomi är hur ett hushåll hanterar pengar över tid. Ett hushåll är en eller flera personer som delar boende och kostnader, till exempel en person i egen lägenhet, två vuxna som delar hyra eller en familj med barn.
Hushållets ekonomi påverkas av vilka som bor där, hur stabila inkomsterna är och hur stora de fasta kostnaderna är. Ordet ekonomi betyder hushållning: att använda resurserna så att de räcker.
Vad betyder privatekonomi?
Tre kärnfrågor
- In
- Vad får vi in?
- Ut
- Vad går ut?
- Risk
- Hur minskar vi risken?
Ett hushåll är en eller flera personer som delar boende och kostnader.
Kapitlet går igenom de ekonomiska grundbegreppen, alternativkostnad, skillnaden mellan brutto- och nettolön och hur moms fungerar.
Grunden
Inkomster, utgifter och val.
Inkomster kan komma från lön, bidrag eller ersättningar som a-kassa. Det är viktigt att skilja stabila inkomster, som månadslön, från inkomster som varierar, som timlön.
Fasta utgifter förändras inte mycket från månad till månad, till exempel hyra, mobilabonnemang och försäkringar. Rörliga utgifter varierar mer och är ofta lättare att påverka på kort sikt, till exempel mat, kläder och nöjen.
Grunden
Ekonomiska grundbegrepp
- Inkomst
- Pengar in.
- Utgift
- Pengar ut.
- Fasta utgifter
- Ungefär lika varje månad, som hyra och abonnemang.
- Rörliga utgifter
- Varierar, som mat, kläder och nöjen.
Varje ekonomiskt beslut har en alternativkostnad. Om du lägger 500 kronor på något i dag kan du inte lägga samma pengar på något annat, till exempel buffert, mat nästa vecka eller sparande.
Att välja en sak innebär alltså alltid att välja bort något annat. God privatekonomi handlar om medvetna prioriteringar.
Grunden
Alternativkostnad
Du lägger 500 kronor på kläder i dag.
Samma 500 kronor kan inte gå till buffert, mat eller nöjen senare.
God privatekonomi är medvetna prioriteringar.
På lönebeskedet syns bruttolönen, alltså lönen innan inkomstskatten är dragen. Lönen efter skatt kallas nettolön. När eventuella bidrag läggs till har hushållet sin disponibla inkomst, den summa som faktiskt kan användas.
Diagrammet är ett avrundat exempel för en förälder med ett barn: 30 000 kronor i bruttolön, omkring 7 000 i skatt, 23 000 i nettolön och 1 250 i barnbidrag ger 24 250 kronor i disponibel inkomst. När räkningar som hyra, el och mobil på 11 000 kronor är betalda återstår 13 250 att leva på. Hur mycket skatt man betalar beror på kommunen och på inkomsten.
Skatten finansierar gemensamma tjänster som skola, sjukvård, polis och socialförsäkringar. Hushållen får alltså tillbaka trygghet, service och infrastruktur för pengarna som betalas in.
Inkomster och skatt
Från bruttolön till disponibel inkomst
Avrundat exempel. Den verkliga skatten beror på kommun och inkomst.
Moms, mervärdesskatt, läggs på nästan allt du köper. Den vanligaste satsen är 25 procent. Restaurangbesök och hotell har normalt 12 procent och livsmedel, böcker, tidningar, kollektivtrafik och kulturevenemang ofta 6 procent.
Satserna gäller 2026. Momsen på livsmedel sänktes till 6 procent under 2026, och den regeln är tidsbunden, så kontrollera alltid vad som gäller just nu hos Skatteverket.
Skatt i vardagen
Moms
- 25 procent
- De flesta varor och tjänster, som kläder och elektronik.
- 12 procent
- Restaurang och hotell.
- 6 procent
- Livsmedel, böcker, kollektivtrafik och kultur.
Satserna gäller 2026 och kan ändras.
En budget är ett verktyg för att få kontroll över ekonomin. Kapitlet handlar om varför man gör en budget och hur man gör den.
I verktyget Budget på boma.nu kan du pröva att göra en egen budget.
Budget
Överblick och kontroll.
En budget beskriver hur mycket pengar som kommer in under en period, till exempel en månad, och hur mycket du planerar att använda. Den ger överblick, visar vad du kan påverka och gör det lättare att prioritera. Du ser tidigt om ekonomin går ihop och kan planera innan problem uppstår.
Om utgifterna är större än inkomsterna behöver du öka inkomsterna eller minska utgifterna. Om inkomsten varierar behöver du planera med marginal, alltså ett överskott även de månader inkomsten blir lägre. Pröva själv i verktyget Budget.
Budget
Fem steg till en budget
- Steg 1
- Skriv alla inkomster.
- Steg 2
- Skriv de fasta utgifterna.
- Steg 3
- Uppskatta de rörliga utgifterna.
- Steg 4
- Jämför in och ut.
- Steg 5
- Justera och skapa marginal.
Kapitlet handlar om olika sätt att betala, riskerna med att betala senare, bedrägerier och vad som händer om man inte betalar sina räkningar.
Vilka rättigheter du har när något du köpt är fel, och hur ångerrätten fungerar, går igenom i presentationen Konsumenträtt.
Betala och räkningar
Små missar kan bli stora skulder.
Betalsätten fungerar olika, både tekniskt och när det gäller risk. Bankkort drar pengarna direkt, så du vet vad du har kvar. Kreditkort är ett kortfristigt lån, och skulden kan växa om du inte betalar i tid. Swish är kopplat till bankkontot. Faktura är en räkning du betalar efteråt.
Autogiro och e-faktura gör att räkningar betalas automatiskt eller hamnar direkt i internetbanken, vilket gör det lättare att inte missa förfallodatum.
Betala
Sätt att betala
- Kontanter
- Fungerar utan el och internet.
- Bankkort
- Drar pengarna direkt från kontot.
- Kreditkort
- Ett kortfristigt lån: köp nu, betala senare.
- Swish och faktura
- Direkt mobilbetalning, eller en räkning att betala senare.
”Köp nu, betala senare” är en form av konsumtionskredit. Du handlar utan att betala direkt, men om du missar betalningen tillkommer ränta och avgifter.
Många unga hamnar i skuldfällor just genom sådana tjänster, eftersom det blir lätt att handla utan att pengarna finns på kontot. Små köp kan bli stora skulder.
Betala
Köp nu, betala senare
”Köp nu, betala senare” är i praktiken en kredit.
En missad betalning ger avgifter och ränta. Små köp kan bli stora skulder.
Med digitala betalningar följer risker. Skydda dig genom att bara betala via säkra sidor, aldrig dela BankID med någon som ringer och alltid kontrollera avsändaren innan du klickar på länkar.
Får du en faktura för något du inte har beställt ska du bestrida den direkt, och fortsätta bestrida den om kravet går vidare till inkasso eller Kronofogden.
Betala
Digitala bedrägerier
- Phishing
- Falska mejl eller sms lurar dig att lämna kontouppgifter.
- Bluffaktura
- Krav på betalning för något du aldrig beställt.
- Kortbedrägeri
- Kortuppgifter stjäls och används för köp.
- BankID
- Någon ringer, utger sig för att vara bank eller polis och lurar dig att logga in.
Dela aldrig BankID med någon som ringer dig.
Förfallodatum är sista dagen att betala utan extra kostnader. Missar du det kommer en påminnelse med en avgift. Betalar du inte den kan kravet gå till ett inkassoföretag, som lägger på ytterligare avgifter. Under hela tiden löper dröjsmålsränta. År 2026 är maxbeloppet 60 kronor för en påminnelse och 180 kronor för ett inkassokrav, men beloppen bestäms av regeringen och kan ändras.
Tänk dig en räkning på 500 kronor. Med påminnelseavgift och inkassoavgift är skulden snart uppe i omkring 750 kronor, plus ränta, utan att du har köpt något nytt. Kontakta därför företaget tidigt om du inte kan betala; de flesta erbjuder hellre en avbetalningsplan.
Räkningar
Om räkningen inte betalas
- 1Påminnelse
- 2Inkasso
- 3Kronofogden
En räkning på 500 kronor kan snabbt bli omkring 750 kronor plus ränta.
Om skulden går till Kronofogden skickas ett betalningsföreläggande. Betalar eller bestrider man inte blir det ett utslag, och då registreras en betalningsanmärkning. Den finns kvar i tre år och syns i kreditupplysningar som hyresvärdar, långivare och telefonbolag gör.
Betalas skulden ändå inte kan Kronofogden besluta om utmätning av lön, bankkonto eller saker. Du får behålla det som behövs för en grundläggande livsföring, ett förbehållsbelopp, men ekonomin blir kraftigt begränsad.
Räkningar
Konsekvenser av obetalda skulder
- Utslag
- Kronofogden fastställer skulden.
- Betalningsanmärkning
- Finns kvar i tre år, även när skulden är betald.
- Svårare
- Att hyra bostad, få abonnemang och lån.
- Utmätning
- Pengar tas från lön eller konto.
Livet är inte förutsägbart. Kapitlet handlar om hur samhällets socialförsäkringar och hushållets egna försäkringar kan minska risken för stora oväntade kostnader.
Trygghet och försäkringar
Risker man kan dela.
Socialförsäkringar är samhällets trygghetssystem, till exempel sjukförsäkring, föräldraförsäkring och ålderspension. A-kassan hör till arbetsmarknadens trygghetssystem. Om inkomsterna inte räcker kan kommunen efter prövning bevilja försörjningsstöd.
Privata försäkringar tecknar och betalar du själv. Försäkring är riskdelning: du betalar en mindre, säker kostnad för att slippa en stor, osäker. Allt går inte att försäkra bort, så en buffert behövs också.
Trygghet
Två slags skydd
- Socialförsäkringar Samhällets skydd vid sjukdom, arbetslöshet, barn och ålderdom.
- Privata försäkringar Hushållets eget skydd, till exempel hemförsäkring.
Buffert och försäkring ger bättre skydd vid kriser.
Hemförsäkringen är den viktigaste privata försäkringen när man flyttar hemifrån, och den ska tecknas innan man flyttar in. De flesta hyresvärdar kräver en. Den skyddar inte själva byggnaden, som täcks av fastighetsförsäkringen, utan dig och dina saker.
Om något händer betalar du ofta en självrisk, alltså en del av kostnaden själv. Andra försäkringar, som livförsäkring och sjuk- och olycksfallsförsäkring, blir aktuella beroende på livssituationen.
Trygghet
Hemförsäkringen
- Egendomsskydd
- Dina saker vid stöld, brand eller vattenskada.
- Ansvarsskydd
- Om du skadar någon annan eller någons egendom.
- Rättsskydd
- Advokatkostnader vid en tvist.
- Reseskydd
- Sjukdom, stöld eller förlorat bagage på resa.
Nu kommer fyra situationer. För var och en ska du avgöra vilken försäkring som gäller: hemförsäkring, livförsäkring eller sjuk- och olycksfallsförsäkring.
Tänk på vem som får pengarna. Livförsäkring ger pengar till efterlevande vid dödsfall. Sjuk- och olycksfallsförsäkring ger pengar till dig själv vid sjukdom eller skada.
Vilken försäkring?
Fyra situationer. Rösta först.
Hemförsäkringens egendomsskydd ersätter dina egna saker om de stjäls eller förstörs, till exempel vid inbrott, brand eller vattenskada. Du betalar oftast en självrisk.
Fråga 1 av 4
”Datorn blir stulen vid ett inbrott i lägenheten.”
Hemförsäkring
Egendomsskyddet ersätter dina saker vid stöld.
Livförsäkring ger pengar till efterlevande vid dödsfall. Den är främst relevant om någon är ekonomiskt beroende av dig. Den betalar inte ut vid sjukdom eller skada och inte till dig själv.
Fråga 2 av 4
”Din partner och era barn ska få pengar om du dör.”
Livförsäkring
Livförsäkringen betalar ut till efterlevande vid dödsfall.
Sjuk- och olycksfallsförsäkring ger extra ersättning till dig själv vid sjukdom eller olycksfall, utöver samhällets sjukförsäkring. Den blandas ofta ihop med livförsäkring, som betalar ut till andra vid dödsfall.
Fråga 3 av 4
”Du skadar knät i en olycka och vill ha ersättning utöver samhällets.”
Sjuk- och olycksfall
Den ger extra ersättning till dig själv vid sjukdom eller olycksfall.
Hemförsäkringens ansvarsskydd betalar om du orsakar skada på någon annans egendom eller skadar någon annan, till exempel en vattenskada hos grannen.
Fråga 4 av 4
”Du råkar orsaka en vattenskada i taket hos grannen under.”
Hemförsäkring
Hemförsäkringens ansvarsskydd gäller när du skadar någon annans egendom.
Kapitlet handlar om vad ett lån kostar, skillnaden mellan konsumtionslån och investeringslån och hur skuldfällor uppstår.
Lån och skulder
Vad kostar det att låna?
En konsumentkredit är ett lån som en privatperson tar, oftast för att betala något direkt och betala tillbaka senare. Vanliga exempel är kreditkort, avbetalning och snabblån.
En längre löptid ger ofta lägre månadsbetalning men gör att du totalt betalar mer i ränta, ibland betydligt mer. Titta därför alltid på hela priset, inte bara månadskostnaden.
Lån
Tre ord om lån
- Ränta
- Priset för att låna.
- Amortering
- Avbetalning av själva skulden.
- Löptid
- Hur länge lånet pågår.
Tumregeln att lån alltid är dåliga stämmer inte. Det avgörande är vad du lånar till och om du kan betala tillbaka utan att ekonomin pressas. Ett konsumtionslån belastar ekonomin långt efter att glädjen av köpet är borta.
Ett investeringslån gäller något som finns kvar eller ger högre framtida inkomst, som en bostad eller studielån från CSN. Ett billån kan vara ett mellanting. Ofta är målsparande ett bättre alternativ än ett konsumtionslån.
Lån
Konsumtionslån och investeringslån
- Konsumtionslån Till något som förbrukas eller tappar värde, som en resa eller elektronik.
- Investeringslån Till något med varaktigt värde, som bostad eller utbildning.
Har det du lånar till ett varaktigt värde? Kan du betala tillbaka?
Nu kommer fyra lån. För vart och ett ska du avgöra om det är ett konsumtionslån eller ett investeringslån.
Fråga dig: finns det du lånar till kvar, och har det ett varaktigt värde eller ger det högre framtida inkomst?
Vilket slags lån?
Fyra lån. Rösta först.
En resa förbrukas. Lånet och räntan finns kvar i månader eller år efter att resan är slut. Målsparande till nästa år är nästan alltid ett bättre alternativ.
Fråga 1 av 4
”Ett lån för att åka på en veckas semester.”
Konsumtionslån
Resan är slut efter en vecka, men lånet och räntan finns kvar.
Studielån är ett investeringslån. Utbildningen kostar nu men ger kunskap och yrkesbehörighet som kan leda till högre lön under hela arbetslivet. Kunskapen finns kvar när lånet är betalt.
Fråga 2 av 4
”Studielån från CSN för att utbilda sig till elektriker.”
Investeringslån
Utbildningen ger kunskap och högre framtida inkomst.
Elektronik tappar snabbt i värde och föråldras. Ett lån till den är ett konsumtionslån, och avbetalningen kan pågå längre än man har glädje av köpet.
Fråga 3 av 4
”Ny mobil på avbetalning, fast den gamla fungerar.”
Konsumtionslån
Elektronik tappar snabbt i värde.
Bostadslån är det vanligaste investeringslånet. Bostaden finns kvar, och genom amorteringen blir en del av boendekostnaden sparande. Bostadens värde kan både stiga och sjunka, så man ska inte låna i tron att värdet säkert ökar.
Fråga 4 av 4
”Bolån för att köpa en lägenhet att bo i.”
Investeringslån
Bostaden finns kvar och amorteringen blir sparande.
En skuldfälla uppstår när skulderna börjar leva sitt eget liv, till exempel när man tar nya lån för att betala gamla, eller när räntor och avgifter gör att skulden växer snabbare än man hinner betala.
Sms-lån och snabblån är särskilt riskabla, med hög ränta, höga avgifter och kort återbetalningstid. Det kan ge både ekonomisk och psykisk stress.
Lån
Skuldfälla
En skuldfälla uppstår när nya lån tas för att betala gamla.
Hög ränta och avgifter ökar tempot i skulden.
Varningssignal: att låna till vardagsutgifter.
Sparande handlar om trygghet och mål. Kapitlet går igenom tre nivåer av sparande, olika sätt att spara och hur olika ekonomiska förutsättningar påverkar hushållen.
Sparande
Trygghet och mål.
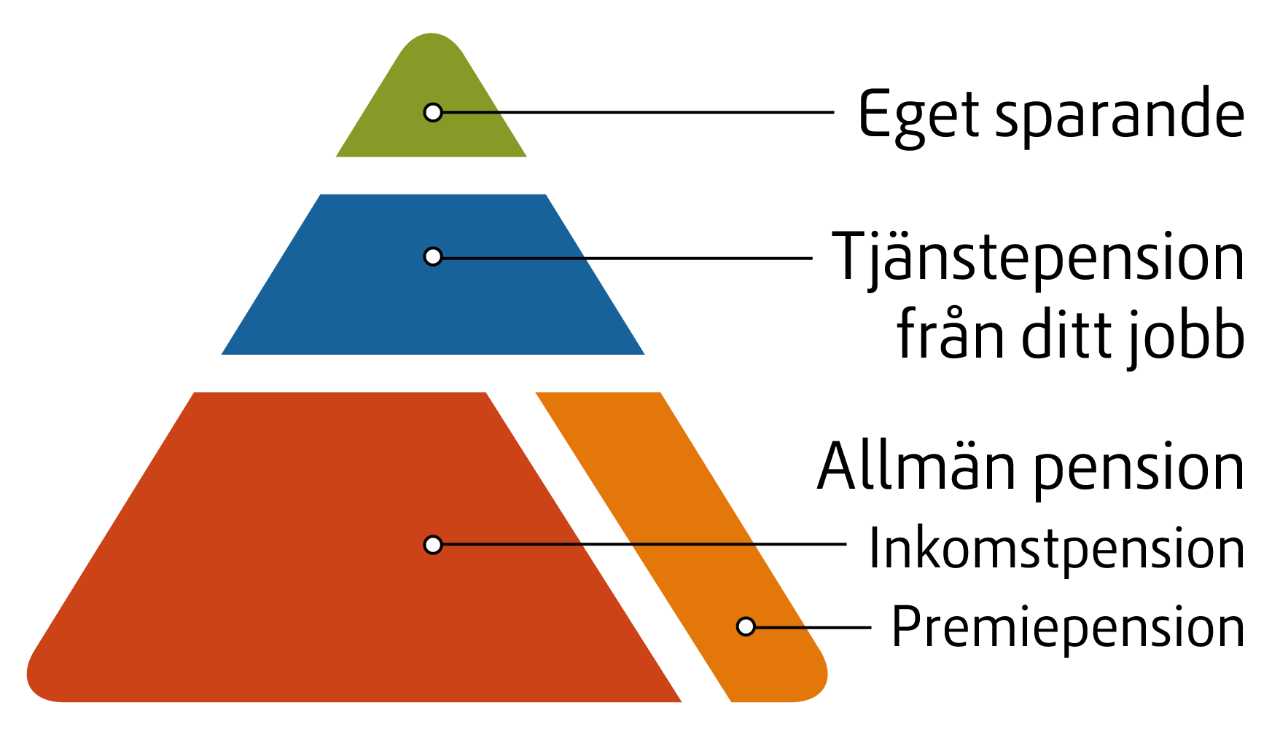
Ofta är det klokt att börja med buffert, fortsätta med målsparande och sedan bygga långsiktigt sparande. Utan buffert tvingas du ta dyra lån när något oväntat händer. En vanlig tumregel är att ha minst ett par månadslöner på ett lättillgängligt konto.
Målsparande gäller sådant du kan förutse, som körkort eller en resa. Långsiktigt sparande gäller mål långt fram, som pension, och då kan du ta mer risk för att få bättre avkastning.
Sparande
Sparande i tre nivåer
- 1Buffert för oväntade utgifter
- 2Målsparande för tydliga mål
- 3Långsiktigt sparande, till exempel pension
Tabellen är en förenkling, men den visar att högre möjlig avkastning oftast innebär högre risk, och att avgifter spelar stor roll över tid. Fonder sprider pengarna på många företag och minskar risken jämfört med enstaka aktier. Aktier passar bäst för sparande på minst fem år.
Pengar på bankkonto skyddas av insättningsgarantin, som 2026 gäller upp till 1 150 000 kronor per person och bank. Samtidigt tappar pengar värde när priserna stiger, så valet handlar om att väga trygghet mot chans till värdeökning.
Sparande
Sparkonto, fond eller aktie?
| Risk | Avkastning | Avgifter | |
|---|---|---|---|
| Sparkonto | Låg | Låg | Mycket låga |
| Indexfond | Medel | Medel | Låga |
| Aktiv fond | Medel | Medel | Höga |
| Aktier | Hög | Hög | Låga |
Alla hushåll har inte samma ekonomi. Skillnader kan bero på utbildning, arbetsmarknad, hälsa, boendekostnader, familjesituation och diskriminering. Personer i låglöneyrken har ofta mindre marginaler, och oväntade utgifter blir då extra svåra.
Det kan påverka livschanserna: möjligheten att flytta, studera, spara, ta körkort eller klara en kris. Den som lever med knappa marginaler har färre verktyg, inte för att personen gör sämre val, utan för att det finns lite utrymme för fel.
Livschanser
Olika ekonomiska förutsättningar
Hushåll har olika inkomster, boendekostnader, hälsa och arbete.
Samma pris påverkar olika hushåll olika mycket.
Privatekonomi handlar också om jämlikhet och livschanser.
Presentationen samlas i fem punkter:
- Privatekonomi handlar om att planera inkomster, utgifter, risk och framtid.
- Budgeten är grunden: den ger överblick och visar tidigt om ekonomin går ihop.
- Små kreditval kan få stora följder: missade räkningar kan leda till inkasso, betalningsanmärkning och utmätning.
- Buffert, försäkringar och marginal minskar sårbarheten när något oväntat händer.
- Hushåll har olika förutsättningar, och det påverkar livschanserna.
Kom också ihåg alternativkostnaden: varje krona kan bara användas en gång.
Ta med dig
Fem saker att komma ihåg
- 1Planera in, ut och risk.
- 2Budgeten är grunden.
- 3Små kreditval kan få stora följder.
- 4Försäkring och buffert skyddar.
- 5Förutsättningarna skiljer sig.
Person A har ett timjobb med ojämn inkomst och ingen buffert. Person B har fast lön men höga fasta utgifter och handlar ofta på kredit. Nämn två risker och ge två konkreta åtgärder för var och en.
Avsluta med att svara kort: förklara privatekonomi med en mening, förklara skillnaden mellan fasta och rörliga utgifter och ge ett exempel på hur man undviker en skuldfälla.
Prata två och två
Två personer, två risker
- Person A har timjobb, ojämn inkomst och ingen buffert.
- Person B har fast lön, höga fasta utgifter och handlar på kredit.
- Nämn två risker och två åtgärder för var och en.