1) Privatekonomi och hushåll
Privatekonomi handlar om hur ett hushåll får in pengar, använder pengar och hanterar risker över tid. Det handlar om att få inkomster och utgifter att gå ihop, samtidigt som man bygger buffert och annat sparande för framtiden. Har man skulder behöver man också förstå hur ränta och amortering påverkar ekonomin månad för månad. Trygghetssystem och försäkringar (sociala och privata) är ytterligare ett sätt att hantera risker.
Ett hushåll definieras som en eller flera personer som delar ett hem. Hushållets ekonomi påverkas av vilka som bor där (ensam, par, barn), hur stabila inkomsterna är och vilka kostnader som är fasta.
Begreppet Ekonomi betyder hushållning: hur resurser används och fördelas så att de räcker.
Varje ekonomiskt beslut har en alternativkostnad. Om du lägger 500 kr på något idag kan du inte lägga samma 500 kr på något annat (t.ex. buffert, mat nästa vecka eller sparande). Alternativkostnad handlar om vad det kostar att välja bort något annat.
2) Budget
Med hjälp av en budget beskriver du hur mycket pengar som du får in under en period, exempelvis en månad, och hur mycket pengar du planerar att göra över med. Budgeten hjälper dig att ge överblick över vart pengarna tar vägen, hjälper dig att se vad du kan påverka och gör det lättare att prioritera vad du ska lägga dina pengar på.
En budget består av inkomster, utgifter, sparande och lån.
### Inkomster Inkomster kan komma från lön, bidrag eller olika former av ersättningar till exempel a-kassa. I budgeten bör du skilja på stabila inkomster, till exempel månadslön, och inkomster som varierar över tid, till exempel timlön. Om dina inkomster varierar månad för månad så bör du planera med marginal. Du bör få ett lite större överskott varje månad än om inkomsten är fast.Utgifter
Utgifter delas ofta in i fasta och rörliga utgifter. Fasta utgifter skiljer sig inte åt månad från månad medan rörliga utgifter varierar. Fasta utgifter kan vara hyra, mobilabonnemang och månadsbetalningar för försäkringar medan rörliga utgifter kan vara kostnader för mat, kläder och nöjen, alltså kostnader du kan minska eller öka varje månad.
Sparande
Det finns olika typer av sparande. Målsparande är att spara för ett specifikt mål, till exempel att spara pengar till körkort eller att spara till pensionen. Du bör också ha ett buffertsparande. Det handlar om att alltid ha en viss summa på ett bankkonto som du snabbt kan använda om till exempel något behöver repareras. En buffert gör att du slipper ta dyra lån om du får oväntade utgifter.
Lån
Det kan vara rimligt att låna om du lånar för att köpa en lägenhet eller tar CSN-lån för att studera. I vissa fall kan du också behöva ta lån för att köpa bil om den behövs för exempelvis bilpendling.
Däremot är snabblån och andra dyra konsumtionslån ofta förknippade med stora risker. De har hög ränta och avgifter, vilket gör att skulden snabbt växer om du inte kan betala i tid. Det kan leda till betalningsanmärkningar, inkasso och i värsta fall skulder hos Kronofogden. Att låna till tillfällig konsumtion innebär alltså att framtida inkomster redan är förbrukade. Det minskar din ekonomiska trygghet och handlingsfrihet. Tidningen
Arbetet – Snabblån – så dyrt kan det bli med sms-lån
Du bör undvika att låna till kortvarig konsumtion som kläder, restaurangbesök, elektronikprylar, spel och nöjen, eftersom värdet försvinner snabbt medan skulden finns kvar. Samma sak gäller semesterresor och presenter – upplevelsen är tillfällig men återbetalningen långvarig. Att låna för att täcka andra lån eller löpande vardagsutgifter som mat och räkningar är särskilt riskabelt, eftersom det ofta är tecken på en redan ansträngd ekonomi.
3) Inkomster och bidrag
Normalt sett kommer den största inkomsten från förvärvsarbete, det vi också kallar lön. Lönen är det pris som betalas för för ditt utförda arbete. Lönen kan betalas ut som månadslön, timlön eller resultatbaserad lön.
Bruttolön, skatt och disponibel inkomst
På ditt lönebesked ser du din bruttolön. Bruttolönen är lönen innan inkomstskatten är dragen. Lönen efter skatt kallas nettolön. Efter att eventuella bidrag lagts till så har du din disponibla inkomst – den summa som du kan använda till dina utgifter
Bruttoinkomst - Inkomstskatt = Nettoinkomst
Nettoinkomst + Bidrag = Disponibel inkomst
Moms
När du handlar varor och tjänster från en affär eller via nätet så betalar du i princip alltid moms (mervärdes- och omsättningsskatt). Momsen varierar för olika typer av varor och tjänster. Momsen är oftast på 25 procent och gäller de flesta varor och tjänster, till exempel kläder, elektronik och hantverkstjänster. En lägre moms på 12 procent används bland annat för livsmedel, restaurangbesök och hotell, medan 6 procent gäller exempelvis böcker, tidningar, kollektivtrafik och kulturevenemang. Vissa områden, som sjukvård, utbildning och banktjänster, är undantagna från moms.
4) Försäkringar och trygghet
Livet är inte förutsägbart. Ibland händer det oväntade. Du kan råka ut för sjukdom, arbetslöshet, olyckor stöld eller brand. En del risker hanteras av samhället via socialförsäkringar och andra kan hushållet hantera med hjälp av sparande och privata försäkringar.
Socialförsäkringar
Socialförsäkringar är trygghetssystem som ger ersättning när du inte kan arbeta eller när livet förändras.
Exempel på viktiga socialförsäkringar är:
- Sjukförsäkring (ersättning vid sjukdom),
- Arbetslöshetsförsäkring (ofta via a-kassa, med villkor),
- Föräldraförsäkringen (ersättning och ledighet vid barn),
- Ålderspension (inkomst när du slutar arbeta).
Om hushållets inkomster inte räcker kan kommunen ibland bevilja Försörjningsstöd (efter prövning).
Pension (fördjupning)
Pension kan beskrivas som flera delar. Här är en vanlig översikt:
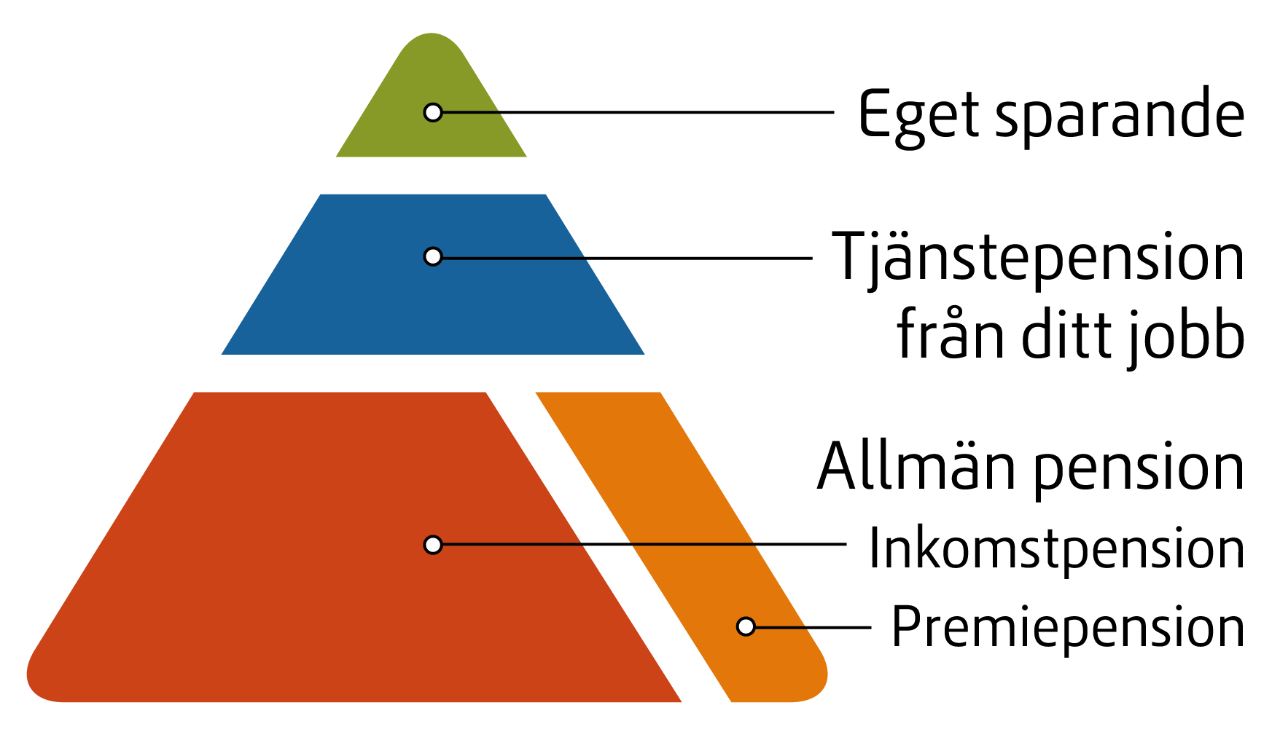
I praktiken är ålderspension den inkomst du får när du slutar arbeta. Hur stor den blir påverkas bland annat av hur mycket du tjänat och hur länge du arbetat. Därför är pension en bra punkt att resonera kring: den gör tydligt hur val i nutid (arbete, deltidsarbete, arbetslöshet och sparande) kan få konsekvenser långt fram i livet.
Privata försäkringar
Privata försäkringar är försäkringar du tecknar själv. De kan minska risken för stora ekonomiska smällar.
Viktiga exempel:
- Hemförsäkring: skyddar hem och ägodelar och kan även ge ansvarsskydd och rättsskydd.
- Liv- och sjukförsäkring: kan ge extra ersättning vid olycka/sjukdom eller till efterlevande.
- Pensionsförsäkring: ett sätt att spara till pension via försäkringslösning (olika villkor, avgifter och risknivåer).
5) Räkningar
Räkningar är en central del av vardagsekonomin. Det viktigaste ordet är förfallodatum: sista dag att betala utan extra kostnader.
Vad händer om man inte betalar?
Om du inte betalar i tid kan det bli:
- påminnelse (ofta avgift),
- inkasso,
- Kronofogdemyndigheten (myndighet som driver in skulder).
Hos Kronofogden kan en skuld leda till åtgärder som utmätning (att pengar dras från lön eller att saker säljs). Det kan också ge betalningsanmärkning, vilket gör det svårare att få abonnemang, hyra bostad eller ta lån.
Att betala räkningar – SFI Ekonomi ### Förebyggande strategier Planera räkningar i budgeten, använd e-faktura eller autogiro och ta kontakt tidigt om du ser att du inte kommer kunna betala. En sen betalning är inte bara “en avgift” — den kan bli starten på en process där skulden växer och din ekonomi blir svårare att styra.6) Konsumenträtt (när du köper saker)
När du köper något är du ofta konsument. Den som genomför köpet är en Köpare. Konsumtion är själva användningen av varor och tjänster (det vi “förbrukar”).
Lagar du behöver kunna skilja på
- Konsumentköplagen: när konsument köper vara av företag.
- Köplagen: gäller ofta vid köp mellan privatpersoner (och vissa andra köp som inte är konsumentköp).
- Konsumentkreditlagen: regler för lån och krediter mellan företag och konsument (t.ex. information, avtal, kostnader).
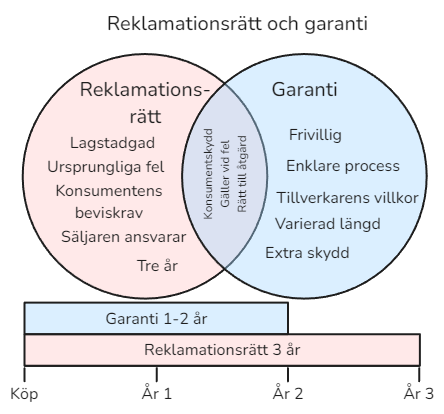
Reklamation, garanti och frivilliga villkor
- Reklamation: lagstadgad rätt att klaga på fel som fanns från början (du kan kräva åtgärd).
- Garanti: frivilligt löfte från säljare/tillverkare som kan ge extra skydd, men med villkor.
- Öppet köp och Bytesrätt: frivilligt från butiken (gäller även om varan inte är fel).
- Ångerrätt: gäller vid distansköp (t.ex. nätköp) enligt distansavtalsregler, ofta 14 dagar.
7) Konsumtionskrediter (lån) och risker
En konsumentkredit är ett lån som tas av en privatperson för konsumtion. Det kan ske genom:
- kreditkort,
- avbetalning,
- snabblån (Snabblån).
Avbetalning och kreditköp
Avbetalning betyder att du delar upp betalningen över tid. I praktiken blir det ofta en Konsumentkredit: du får varan nu, men betalar senare. Då spelar både Kreditköpsavtal och Konsumentkreditlagen stor roll, eftersom de handlar om villkor, information och vad krediten faktiskt kostar.
Vid avbetalning kan du skriva ett Kreditköpsavtal (du köper nu och betalar senare). Det viktiga är att förstå hela priset: ränta, avgifter och hur länge du betalar.
Ibland finns en Borgensman: en person som lovar att betala om du inte kan. Det är en stor risk för borgensmannen och ska aldrig ses som en “enkel lösning”.
Vad kostar ett lån?
Tre ord du alltid ska kunna använda och förklara:
- Ränta: priset för att låna pengar.
- Amortera: att betala av skulden.
- Löptid: hur lång tid du betalar.
Skuldfälla och högrisklån
En skuldfälla uppstår när man tar nya lån för att betala gamla, eller när ränta/avgifter gör att skulden växer snabbare än man hinner betala.
Sms-lån och Snabblån är särskilt riskfyllda eftersom de ofta har hög kostnad och kort återbetalningstid. De kan snabbt skapa stress och leda till fler lån.
8) Sparande (olika sparformer)
Sparande handlar om trygghet och mål. Ofta är det klokt att börja med buffert, fortsätta med målsparande och sedan bygga mer långsiktigt sparande (t.ex. till pension).
Buffert och konto
En buffert är pengar för oväntade utgifter. Ofta ligger bufferten på bankkonto så att pengarna är lättillgängliga och risken är låg.
I Sverige finns Insättningsgaranti, vilket betyder att staten garanterar upp till ett visst belopp om en bank går i konkurs (villkor gäller).
Fonder och aktier
En fond innebär att många sparare äger en liten del av en större “korg” av investeringar. Det kan sprida risk.
Aktier är ägarandelar i företag. Aktier kan ge högre avkastning över tid men värdet kan svänga kraftigt.
9) Olika ekonomiska förutsättningar i Sverige
Alla hushåll har inte samma ekonomi. Skillnader kan bero på utbildning, arbetsmarknad, hälsa, boendekostnader, familjesituation och diskriminering. Ett vanligt mått i statistik är Medianinkomst (inkomsten i mitten när man sorterar alla inkomster).
Låglöneyrken och livschanser
Personer i låglöneyrken har ofta mindre marginaler. Då blir oväntade utgifter, dyra lån och höga boendekostnader extra svåra. Det kan påverka Livschanser: möjligheten att flytta, studera, spara, ta körkort eller klara en kris.
Pengar, konsumtion och lycka
Mer pengar kan göra vardagen tryggare, men Lycka handlar inte bara om konsumtion. Här är en viktig tanke på gymnasienivå: pengar kan minska stress när de täcker grundläggande behov, men de kan också skapa nya problem om konsumtion blir ett sätt att hantera oro eller social press.